La facture électronique 2026 marque une étape majeure dans la modernisation administrative des entreprises françaises. Après plusieurs reports et ajustements réglementaires, la réforme entre concrètement dans sa phase de déploiement à partir du 1er septembre 2026. Elle modifie la manière dont les professionnels émettent, reçoivent, transmettent et archivent leurs factures. Pour de nombreuses organisations, il ne s’agit pas seulement d’un changement de format : c’est une transformation des processus comptables, commerciaux, informatiques et de conformité fiscale.
Les entreprises concernées doivent anticiper cette évolution, car toutes devront être capables de recevoir des factures électroniques dès 2026. Les plus grandes devront aussi commencer à les émettre selon un calendrier progressif. Comprendre les règles, le rôle des plateformes agréées, les données à transmettre et les impacts opérationnels permet de limiter les risques de rejet, de retard de paiement ou de non-conformité. Ce dossier explique en détail ce qui change avec la facture électronique en 2026, qui est concerné et comment se préparer efficacement.
1. Facture électronique 2026 : de quoi parle-t-on exactement ?
La facture électronique, souvent appelée e-invoicing, ne consiste pas à envoyer un document PDF par e-mail à son client. Un fichier PDF classique, même créé depuis un logiciel de facturation, reste généralement une facture dématérialisée et non une facture électronique au sens de la réforme française. La différence est importante : la future facture électronique devra être structurée, contrôlable, transmissible par une plateforme reconnue et exploitable automatiquement par les systèmes comptables.
La réforme repose sur deux obligations distinctes mais complémentaires : l’e-invoicing, qui concerne l’échange de factures entre entreprises établies en France et assujetties à la TVA, et l’e-reporting, qui impose la transmission à l’administration de certaines données de transaction ou de paiement. Le dispositif vise à renforcer la lutte contre la fraude à la TVA, faciliter les déclarations, améliorer la connaissance de l’activité économique et réduire les tâches manuelles liées au traitement des factures.
Une facture structurée, lisible par les outils
Le principe central de la facture électronique 2026 est l’utilisation de données structurées. Une facture doit pouvoir être comprise non seulement par une personne, mais également par un logiciel. Cela permet l’automatisation de contrôles tels que la présence du numéro SIREN, la cohérence des montants hors taxes et toutes taxes comprises, la validité du taux de TVA, l’identification de l’émetteur et du destinataire, ou encore le rapprochement avec une commande et un bon de livraison.
Les formats acceptés dans le cadre de la réforme incluent notamment Factur-X, UBL et CII. Factur-X est particulièrement connu en France : il associe un PDF lisible à des données XML structurées. L’utilisateur peut consulter le document visuel, tandis que son logiciel ou sa plateforme peut intégrer automatiquement les informations comptables. UBL et CII sont, quant à eux, des formats XML conçus pour l’échange structuré de données.
- PDF simple : document visuel pratique, mais insuffisant seul pour répondre aux futures obligations d’échange structuré.
- Factur-X : PDF accompagné de données structurées XML, adapté à de nombreux flux B2B.
- UBL : format structuré largement utilisé dans les échanges électroniques internationaux.
- CII : format XML répondant aux standards de facturation électronique et aux besoins d’interopérabilité.
Les objectifs poursuivis par la réforme
L’administration fiscale souhaite réduire l’écart de TVA, c’est-à-dire la différence entre la TVA théoriquement due et celle effectivement collectée. La transmission de données plus fiable et plus rapide facilite la détection des incohérences, des fausses factures et des anomalies déclaratives. La réforme doit aussi simplifier à terme les obligations déclaratives de TVA pour les entreprises, grâce à l’exploitation des données remontées par les plateformes.
Pour les organisations, la facturation électronique peut aussi devenir un levier de productivité. Une facture saisie manuellement implique du temps, des erreurs potentielles, des demandes de correction, des retards de validation et parfois des litiges. Une facture structurée peut être intégrée dans un ERP, envoyée dans un circuit de validation, rapprochée d’une commande et comptabilisée avec beaucoup moins d’interventions humaines. Les bénéfices ne sont toutefois réels que si l’entreprise revoit ses processus et paramètre correctement ses outils.
Un changement de processus, pas uniquement de logiciel
Passer à la facture électronique suppose d’analyser le cycle de vente et le cycle d’achat. Côté vente, il faut vérifier les données clients, la numérotation des factures, la gestion des avoirs, les règles de TVA, les validations internes et le suivi des statuts. Côté achats, il faut organiser la réception des documents, le rapprochement avec les commandes, les circuits d’approbation et le traitement des écarts. Une entreprise qui se contente de remplacer l’envoi d’un PDF par une plateforme sans assainir ses référentiels risque de rencontrer des blocages.
Par exemple, une société de maintenance qui facture 2 000 interventions par mois devra pouvoir identifier avec précision le client facturé, le site concerné, le numéro de commande, la nature de la prestation, la TVA applicable et l’éventuel régime d’autoliquidation. Si ces données sont dispersées entre un outil commercial, des feuilles de calcul et une comptabilité externe, l’automatisation sera limitée. La réforme est donc une opportunité pour fiabiliser la donnée à la source.
2. Quel est le calendrier de la facture électronique à partir de 2026 ?
Le calendrier officiel prévoit une mise en œuvre progressive afin de laisser aux entreprises le temps de s’adapter. La date clé est le 1er septembre 2026. À compter de cette échéance, toutes les entreprises assujetties à la TVA en France devront être en mesure de recevoir des factures électroniques. Cette obligation de réception s’applique quelle que soit la taille de l’entreprise : grande entreprise, ETI, PME, TPE ou micro-entreprise assujettie.
L’obligation d’émission, en revanche, est échelonnée selon la catégorie de l’entreprise. Les grandes entreprises et les entreprises de taille intermédiaire ouvrent la marche en septembre 2026. Les PME, les micro-entreprises et les petites entreprises devront émettre leurs factures électroniques à partir du 1er septembre 2027. Ce déploiement progressif ne doit pas inciter les petites structures à attendre : elles devront recevoir les factures électroniques dès 2026 et choisir un mode de réception adapté.
| Catégorie d’entreprise | Réception de factures électroniques | Émission de factures électroniques | Action prioritaire |
|---|---|---|---|
| Grandes entreprises | À partir du 1er septembre 2026 | À partir du 1er septembre 2026 | Tester les flux complets et les intégrations ERP |
| ETI | À partir du 1er septembre 2026 | À partir du 1er septembre 2026 | Choisir une plateforme et fiabiliser les référentiels |
| PME | À partir du 1er septembre 2026 | À partir du 1er septembre 2027 | Organiser la réception et préparer l’émission |
| Micro-entreprises et TPE assujetties | À partir du 1er septembre 2026 | À partir du 1er septembre 2027 | Identifier une solution simple et former les équipes |
Comment déterminer la catégorie de son entreprise ?
La catégorie dépend généralement des seuils européens portant sur l’effectif, le chiffre d’affaires et le total du bilan. Une grande entreprise dépasse les seuils applicables aux ETI. Une ETI emploie moins de 5 000 salariés et respecte certains critères financiers. Une PME compte habituellement moins de 250 salariés et ne dépasse pas certains seuils de chiffre d’affaires ou de bilan. Les micro-entreprises sont les structures les plus petites. En pratique, une entreprise doit vérifier sa qualification avec son expert-comptable, son service financier ou son conseil juridique, notamment lorsqu’elle appartient à un groupe.
La notion de micro-entreprise au sens de la réforme ne doit pas être confondue avec le régime fiscal et social de la micro-entreprise. Un entrepreneur individuel au régime micro peut être concerné par l’obligation de réception s’il est assujetti à la TVA. À l’inverse, une activité bénéficiant de la franchise en base de TVA doit analyser son statut exact au regard du champ d’application de la réforme. Il ne faut donc pas se fonder uniquement sur son appellation commerciale ou sur la taille apparente de la structure.
Pourquoi anticiper avant septembre 2026 ?
Les entreprises qui attendent les dernières semaines risquent de subir une forte pression : disponibilité limitée des prestataires, migrations réalisées dans l’urgence, absence de test, équipes insuffisamment formées et référentiels clients incomplets. Or, le choix d’une plateforme et la connexion avec un logiciel comptable demandent du temps. Il faut aussi définir les droits utilisateurs, valider les flux de réception, informer les fournisseurs et mettre à jour les procédures internes.
Une préparation réaliste peut s’étaler sur plusieurs mois. Une entreprise commence par cartographier ses flux, recenser les outils concernés et identifier ses volumes de factures. Elle compare ensuite les solutions disponibles, prépare les données de base, configure les formats et teste des scénarios représentatifs. Enfin, elle déploie progressivement, mesure les anomalies et ajuste ses procédures. Cette méthode évite de transformer une obligation réglementaire en projet de crise.
Les étapes d’un rétroplanning efficace
- Étape 1 : désigner un responsable de projet réunissant finance, comptabilité, informatique, achats et commerce.
- Étape 2 : inventorier les logiciels de facturation, de gestion commerciale, d’ERP, de comptabilité et d’archivage.
- Étape 3 : analyser les volumes de factures clients, fournisseurs, avoirs, acomptes et opérations internationales.
- Étape 4 : nettoyer les bases clients et fournisseurs, notamment les SIREN, adresses, codes TVA et coordonnées de facturation.
- Étape 5 : sélectionner une plateforme agréée ou une solution intégrée à l’outil existant.
- Étape 6 : réaliser des tests techniques et former les utilisateurs avant la généralisation.
Pour une PME, ce travail peut sembler ambitieux, mais il peut être découpé. L’essentiel est de ne pas traiter la facture électronique comme une simple tâche de dernière minute confiée à la comptabilité. Les équipes commerciales doivent comprendre les nouveaux champs nécessaires dans les devis et commandes, tandis que les équipes achats doivent prévoir comment traiter les factures reçues et les éventuels rejets.
3. Quelles entreprises et quelles opérations sont concernées ?
La réforme concerne principalement les opérations réalisées entre assujettis à la TVA établis en France. Cette catégorie couvre une part importante des transactions B2B domestiques : ventes de marchandises, prestations de services, abonnements, locations, honoraires, travaux, maintenance, fournitures professionnelles et bien d’autres opérations. Lorsqu’un fournisseur français facture un client professionnel français assujetti à la TVA, la facture doit progressivement entrer dans le dispositif d’e-invoicing.
Le champ d’application doit cependant être analysé avec précision. Une opération peut être soumise à l’e-reporting plutôt qu’à l’e-invoicing lorsqu’elle implique un client particulier, une entreprise étrangère ou une transaction internationale. L’objectif est que l’administration dispose des données utiles sur les opérations qui ne donnent pas lieu à une facture électronique B2B domestique. Les règles peuvent différer selon la nature de l’opération, la localisation des parties et le régime de TVA applicable.
Les opérations soumises à l’e-invoicing
L’e-invoicing vise les ventes et prestations entre deux entreprises assujetties à la TVA établies sur le territoire français. Les deux parties doivent donc être identifiables et concernées par le dispositif. Le fournisseur devra transmettre la facture via une plateforme agréée, et le client devra pouvoir la recevoir via la plateforme qu’il a choisie. Le document suivra des statuts permettant de connaître son avancement : déposée, rejetée, refusée, encaissée ou mise à disposition, selon les règles et les cas d’usage.
Cette traçabilité apporte un avantage important pour le pilotage financier. Une direction administrative peut suivre plus facilement les factures rejetées pour cause de données manquantes, les factures en attente de validation ou les paiements non réalisés. Elle peut également améliorer ses prévisions de trésorerie. Mais cela suppose de définir clairement qui traite les anomalies et dans quel délai. Sans organisation, les statuts électroniques peuvent simplement remplacer une pile de documents non traités par une liste numérique tout aussi encombrée.
Les opérations relevant de l’e-reporting
L’e-reporting concerne notamment les transactions avec des particuliers, appelées B2C, les opérations avec des entreprises non établies en France, les exportations, certaines acquisitions intracommunautaires, les prestations internationales et les données de paiement dans des situations particulières. L’entreprise ne transmet pas forcément une facture électronique complète dans le même circuit, mais elle devra communiquer certaines données de transaction à l’administration selon des modalités prévues par la réglementation.
Une boutique qui vend à des consommateurs particuliers n’émet pas toujours une facture nominative pour chaque vente. Elle reste néanmoins concernée par l’e-reporting pour la remontée de données correspondant à son activité. De même, un cabinet de conseil français qui facture une société allemande devra examiner ses obligations de transmission, même si son client n’entre pas dans le champ de l’e-invoicing domestique. L’analyse des flux internationaux mérite une attention particulière, car les règles de TVA y sont souvent plus complexes.
Cas particuliers à identifier dès l’audit
Certains secteurs et certaines opérations nécessitent une étude plus fine : immobilier, santé, assurance, banque, associations, organismes publics, export, transport, plateformes de mise en relation ou activités mixtes comportant des opérations exonérées. Les entreprises réalisant à la fois des ventes B2B françaises, des ventes à des particuliers et des opérations internationales doivent mettre en place une codification fiable de leurs flux. Sans cette codification, elles risquent d’appliquer le mauvais traitement ou de transmettre des données incomplètes.
Il est utile de créer une matrice de décision interne. Pour chaque type de client et chaque nature de vente, l’entreprise indique le pays, le statut TVA, le régime applicable, le type de document, le canal de transmission et les données complémentaires requises. Cette matrice devient un support pratique pour les équipes de facturation et un document de référence lors des contrôles internes. Elle peut être construite avec l’expert-comptable ou le conseil fiscal.
4. Plateformes agréées, annuaire et circulation des factures : comment fonctionne le dispositif ?
La circulation des factures électroniques repose sur des plateformes agréées, anciennement souvent désignées par l’expression plateformes de dématérialisation partenaires ou PDP. Ces acteurs sont autorisés à intervenir dans le dispositif pour émettre, recevoir, convertir, contrôler et transmettre les données nécessaires. Une entreprise devra choisir une plateforme agréée pour gérer ses flux, directement ou par l’intermédiaire de son logiciel de gestion ou de son expert-comptable.
La plateforme ne se contente pas de transporter un fichier. Elle joue un rôle opérationnel : elle contrôle certaines données, applique les formats attendus, interroge l’annuaire pour identifier la plateforme du destinataire, transmet la facture, remonte les statuts et adresse les informations requises à l’administration. Le choix de cet intermédiaire est donc stratégique. Il doit tenir compte des volumes, des outils existants, du niveau d’automatisation souhaité, des exigences de sécurité et de l’accompagnement proposé.
Le rôle de l’annuaire des destinataires
L’annuaire permet d’identifier la plateforme de réception choisie par une entreprise destinataire. Il évite au fournisseur d’avoir à connaître le prestataire utilisé par chacun de ses clients. Lorsqu’une facture est envoyée, la plateforme émettrice s’appuie sur les informations d’adressage nécessaires pour la diriger vers la bonne plateforme. L’entreprise doit donc veiller à ce que ses données d’identification soient correctement renseignées et maintenues à jour.
Pour les groupes, les franchises ou les entreprises possédant plusieurs établissements, la question de l’adressage devient essentielle. Une société peut vouloir recevoir les factures de certains fournisseurs au niveau du siège et d’autres au niveau d’un établissement. Elle peut également organiser plusieurs circuits d’approbation selon le centre de coûts ou l’activité. Les choix d’adressage doivent être définis avant la mise en production afin d’éviter que les factures arrivent au mauvais service.
Les critères de choix d’une plateforme
Le prix ne doit pas être le seul critère. Une solution très économique mais difficile à connecter au logiciel de gestion peut générer des tâches manuelles coûteuses. À l’inverse, une plateforme sophistiquée peut être surdimensionnée pour une petite structure qui émet quelques dizaines de factures par mois. L’entreprise doit rechercher un équilibre entre conformité, ergonomie, intégration et capacité d’évolution.
- Conformité : vérifier le statut de la plateforme et sa capacité à respecter les exigences réglementaires applicables.
- Interopérabilité : s’assurer de la compatibilité avec les formats Factur-X, UBL ou CII et avec les logiciels utilisés.
- Intégration : étudier les connecteurs avec l’ERP, le logiciel comptable, le CRM ou l’outil de gestion commerciale.
- Automatisation : mesurer la capacité de rapprochement, de lecture des données, de gestion des statuts et de relance.
- Sécurité : examiner l’authentification, la traçabilité, l’hébergement, les sauvegardes et les droits d’accès.
- Accompagnement : demander les modalités de support, de formation, de paramétrage et de traitement des incidents.
Exemple de parcours d’une facture client
Imaginons une entreprise de services informatiques qui facture un contrat de maintenance mensuel à une PME française. Son logiciel de gestion génère la facture à partir du contrat validé. Les données structurées incluent le SIREN du client, le numéro de commande, la période de service, le montant hors taxes, le taux de TVA et les conditions de paiement. La facture est transmise à la plateforme agréée du fournisseur.
La plateforme vérifie la structure du document et identifie, via l’annuaire, la plateforme sélectionnée par le client. Elle transmet ensuite la facture. Le client la reçoit dans son outil ou son portail, la rapproche de son contrat, puis l’accepte. Les statuts sont mis à jour et les données réglementaires sont transmises selon le circuit prévu. En cas de rejet, par exemple parce que le numéro de commande est absent, le fournisseur est averti rapidement et peut corriger le document avant l’échéance de paiement.
5. Les nouvelles données et mentions à maîtriser sur les factures
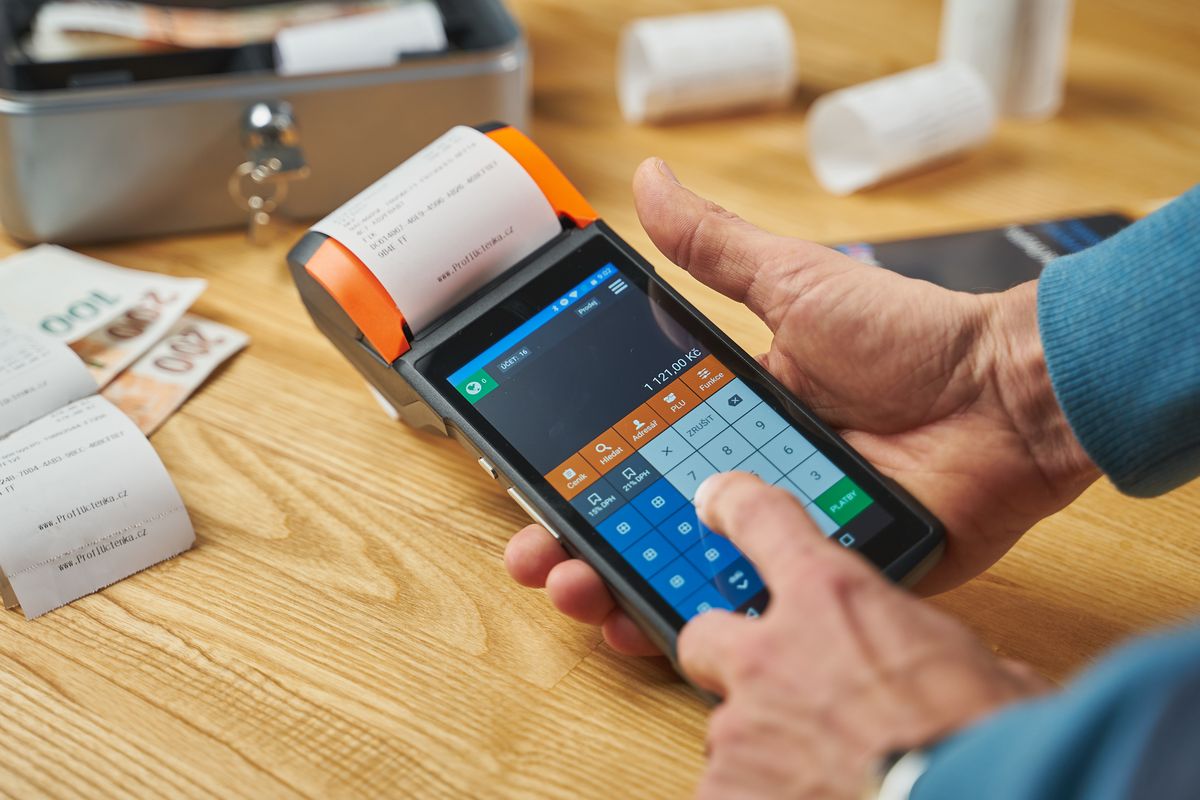
La réforme renforce l’importance de la qualité des données de facturation. Certaines mentions sont déjà obligatoires sur les factures traditionnelles : date d’émission, numéro unique, identité du vendeur et de l’acheteur, quantités, prix, taux de TVA, montant total, conditions de règlement ou pénalités de retard. Avec la facture électronique, ces éléments doivent être correctement structurés, car un logiciel doit pouvoir les interpréter et les contrôler.
Des données supplémentaires sont également particulièrement importantes dans le nouveau dispositif. Selon les cas, la facture doit notamment préciser la nature de l’opération, l’adresse de livraison lorsqu’elle est différente de l’adresse du client, le numéro SIREN du destinataire, la catégorie d’opération ou les informations relatives au paiement. Les exigences exactes évoluent selon la réglementation et les flux concernés ; une veille régulière reste nécessaire pour maintenir les paramétrages à jour.
La qualité de la donnée client devient indispensable
Dans beaucoup d’entreprises, les fiches clients ont été créées au fil des années. Elles contiennent parfois des doublons, des noms commerciaux imprécis, des anciennes adresses, des numéros SIRET erronés ou des contacts qui ont quitté l’organisation. Ces défauts peuvent avoir peu de conséquences lors d’un envoi d’e-mail, mais ils deviennent bloquants dans un flux automatisé. Une facture dirigée vers une mauvaise entité ou émise avec un identifiant incorrect peut être rejetée.
Une campagne de nettoyage des bases doit donc être menée avant la bascule. Elle consiste à vérifier les informations juridiques, les adresses de facturation, les établissements destinataires, les numéros de TVA intracommunautaire, les conditions de paiement et les références de commande exigées par les grands clients. Cette démarche améliore immédiatement la qualité de la facturation, même avant l’entrée en vigueur de l’obligation.
Les avoirs, acomptes et factures rectificatives
Les processus ne se limitent pas aux factures de vente ordinaires. Les entreprises doivent aussi prévoir le traitement électronique des acomptes, des avoirs, des remises de fin d’année, des annulations, des factures rectificatives et des régularisations de TVA. Chaque document doit être relié à l’opération initiale lorsque cela est nécessaire. Une politique claire évite la multiplication de corrections manuelles et facilite les contrôles comptables.
Par exemple, un artisan facture un acompte de 30 % pour un chantier, puis émet une facture de solde après réception des travaux. Si une partie des prestations est modifiée, il peut être nécessaire d’émettre un avoir ou une facture rectificative. Son logiciel doit être capable de produire les documents appropriés, de les lier à la facture d’origine et de transmettre les données cohérentes à la plateforme. Le paramétrage de ces cas pratiques doit être testé avant le déploiement.
Prévenir les rejets de facture
Un rejet peut provenir d’une erreur technique, d’un format non conforme, d’une donnée manquante ou d’une incohérence commerciale. Les motifs les plus fréquents sont souvent prévisibles : client non identifié correctement, référence de commande obligatoire absente, montant incohérent, mauvais taux de TVA, date incorrecte ou destinataire inexistant dans le référentiel. Les entreprises doivent mettre en place des contrôles avant l’envoi plutôt que de traiter les erreurs après coup.
Une règle simple consiste à bloquer l’émission dans le logiciel lorsque certains champs critiques ne sont pas renseignés. Les équipes commerciales peuvent être invitées à saisir le SIREN, le numéro de commande client, l’adresse de livraison ou le contact de facturation dès la création de la commande. Cette organisation déplace la qualité de la donnée en amont, là où elle est la moins coûteuse à corriger.
6. Quels impacts pour la comptabilité, la trésorerie et les équipes ?
La facture électronique 2026 transforme le quotidien des directions financières. Les comptables consacreront moins de temps à la saisie pure et davantage au contrôle des anomalies, au suivi des statuts, à l’analyse des écarts et à la gestion des exceptions. Cette évolution ne signifie pas la disparition du rôle comptable ; elle renforce au contraire sa dimension de pilotage, de contrôle interne et d’accompagnement opérationnel.
Les équipes achats, ventes, administration des ventes, informatique et direction générale sont aussi concernées. La facture naît souvent dans le service commercial, à partir d’un devis ou d’un contrat. Elle est validée par les opérations, transmise par l’administration des ventes, suivie par la comptabilité et payée par la trésorerie. Si une seule étape est défaillante, l’ensemble de la chaîne peut ralentir. Le projet doit donc être porté de manière transverse.
Réduire les délais de traitement et de paiement
Une facture structurée peut accélérer son rapprochement avec une commande, un contrat ou un bon de réception. Lorsqu’aucune anomalie n’est détectée, elle peut être intégrée directement dans le workflow de validation. Cette automatisation réduit les délais de saisie et limite les pertes de documents. Elle aide également les fournisseurs à suivre plus précisément la réception et le statut de leurs factures.
Pour une entreprise qui reçoit 10 000 factures fournisseurs par an, même un gain moyen de quelques minutes par facture représente plusieurs centaines d’heures économisées. Le bénéfice dépend de la maturité de l’organisation : si les commandes ne sont pas référencées ou si les validations restent informelles, l’automatisation sera moins efficace. La facturation électronique doit donc s’accompagner de règles de gestion précises, notamment sur les bons de commande et les seuils d’approbation.
Renforcer le contrôle interne
Les flux électroniques facilitent la traçabilité : on peut savoir quand une facture a été déposée, reçue, acceptée, rejetée ou mise en paiement. Cette visibilité est utile pour les audits et les contrôles internes. Elle permet aussi d’identifier les fournisseurs qui envoient fréquemment des documents incomplets, les clients qui contestent régulièrement leurs factures ou les services qui accumulent des retards de validation.
Les entreprises doivent néanmoins organiser les responsabilités. Qui traite une facture rejetée ? Qui modifie une fiche fournisseur ? Qui valide une facture sans bon de commande ? Qui répond au client lorsqu’une référence est manquante ? Un tableau de responsabilités, parfois appelé matrice RACI, clarifie les rôles entre les personnes responsables, approbatrices, consultées et informées. Cette formalisation évite que les anomalies restent sans traitement.
Former les collaborateurs
La formation ne doit pas se limiter à une démonstration du nouvel écran logiciel. Les utilisateurs doivent comprendre pourquoi certaines données sont obligatoires, quels sont les impacts d’un rejet et comment interpréter les statuts. Les équipes de vente doivent savoir que la qualité de la commande conditionne la facturation. Les équipes comptables doivent connaître les nouveaux flux de réception. Les dirigeants doivent suivre les indicateurs de performance liés au projet.
Une approche efficace consiste à proposer des formations courtes par métier, complétées par des fiches réflexes. Une fiche pour l’administration des ventes peut présenter les champs obligatoires avant émission. Une fiche pour les achats peut expliquer les statuts de réception et le circuit de validation. Une fiche pour le support peut lister les réponses aux questions fréquentes des clients et fournisseurs. Ces supports facilitent l’adoption et réduisent les sollicitations répétitives.
7. Comment préparer concrètement son entreprise à la facture électronique ?
La meilleure préparation consiste à traiter la réforme comme un projet de transformation pragmatique. L’objectif n’est pas de créer une usine à gaz, mais de sécuriser les flux essentiels, de sélectionner les bons outils et de rendre les équipes autonomes. Chaque entreprise doit adapter son plan à sa taille, à ses volumes et à son système d’information. Une TPE utilisant un logiciel de facturation en ligne n’aura pas les mêmes besoins qu’un groupe multi-sites doté d’un ERP international.
La première étape est un diagnostic. Il faut connaître le nombre de factures émises et reçues, les canaux actuels, les logiciels utilisés, les types de clients, les pays concernés, les taux de TVA appliqués et les exceptions fréquentes. Cette photographie permet de prioriser. Une entreprise qui facture principalement des clients français professionnels doit concentrer ses efforts sur l’e-invoicing. Une entreprise de commerce en ligne vendant surtout à des particuliers devra également analyser finement ses obligations d’e-reporting.
Réaliser un audit des flux existants
L’audit doit couvrir la totalité du cycle de vie d’une facture. Il commence avec la création du client et de la commande, se poursuit avec la livraison ou la réalisation de la prestation, puis inclut l’émission, la transmission, la réception, la validation, le paiement, l’archivage et les éventuelles corrections. À chaque étape, il faut identifier les outils, les personnes, les données utilisées et les risques d’erreur.
Une société peut découvrir, par exemple, que ses factures sont générées par un outil commercial, exportées manuellement en PDF, envoyées par e-mail puis ressaisies chez le client. Elle peut aussi constater que les avoirs sont créés dans un logiciel différent ou que les données de paiement ne remontent pas à la comptabilité. Ces constats permettent de définir un plan d’amélioration réaliste : connecter les outils, standardiser les données, créer des contrôles et réduire les manipulations manuelles.
Choisir entre solution intégrée et plateforme autonome
De nombreux éditeurs de logiciels de comptabilité, de gestion commerciale et d’ERP prévoient des connecteurs avec des plateformes agréées. Pour une petite structure, l’option la plus simple est souvent une fonctionnalité intégrée dans un outil déjà utilisé au quotidien. Pour une entreprise plus complexe, une plateforme autonome peut offrir des fonctions avancées de routage, de contrôle, de rapprochement, de reporting et de gestion de plusieurs entités.
Avant de signer, il convient de demander une démonstration sur des cas réels. L’entreprise peut fournir un échantillon de facture, un avoir, une facture d’acompte et un flux fournisseur. Elle vérifie ainsi la qualité de l’import, la clarté des erreurs, la gestion des droits, l’export comptable et la disponibilité des tableaux de bord. Une démonstration générique est utile, mais un test sur les propres données de l’entreprise révèle les limites concrètes d’une solution.
Mettre en place des indicateurs de suivi
Le pilotage du projet et de la phase d’exploitation repose sur quelques indicateurs simples. Le taux de factures rejetées, le délai moyen entre émission et réception, le délai de validation, le nombre de factures sans commande, le montant des litiges et le délai de paiement sont particulièrement utiles. Ils montrent si l’organisation progresse réellement et permettent de cibler les actions correctives.
- Taux de rejet : part des factures refusées pour motif technique ou métier.
- Délai de traitement : temps écoulé entre la réception et la validation comptable.
- Taux de rapprochement automatique : proportion des factures associées sans intervention à une commande ou une réception.
- Délai de paiement : indicateur essentiel pour mesurer l’impact sur la trésorerie fournisseurs.
- Nombre d’exceptions : factures nécessitant une intervention manuelle ou une correction.
Ces indicateurs doivent être analysés au début du déploiement, puis de façon régulière. Une hausse temporaire des anomalies est normale pendant la phase de transition. En revanche, si les mêmes erreurs se répètent, il faut corriger la cause : formation insuffisante, paramétrage incomplet, référentiel défaillant ou processus commercial mal défini.
8. Conclusion : faire de la facture électronique 2026 un avantage opérationnel
La facture électronique 2026 est une obligation réglementaire, mais elle peut aussi devenir un facteur de performance. Dès le 1er septembre 2026, toutes les entreprises assujetties à la TVA devront pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI devront également les émettre à cette date, tandis que les PME, TPE et micro-entreprises suivront à partir du 1er septembre 2027. Anticiper est donc la meilleure manière de sécuriser la conformité et d’éviter une transition précipitée.
La réussite du projet dépend moins du seul choix d’une plateforme que de la qualité des données, de la clarté des processus et de l’implication des équipes. En cartographiant ses flux, en nettoyant ses référentiels, en testant les cas particuliers et en formant ses collaborateurs, une entreprise peut réduire les erreurs, accélérer les traitements et mieux piloter sa trésorerie. Virtuaconnect.fr peut accompagner les organisations dans cette transition numérique, avec une approche adaptée à leurs outils, à leurs contraintes métier et à leur niveau de maturité.
- Toutes les entreprises assujetties à la TVA devront pouvoir recevoir des factures électroniques dès le 1er septembre 2026.
- Les grandes entreprises et ETI devront émettre en 2026, tandis que les PME et micro-entreprises devront émettre à partir de 2027.
- La préparation passe par le choix d’une plateforme agréée, la fiabilisation des données et l’adaptation des processus internes.